Bestandssteuerung
Teil von Wie steuern Sie Lagerbestände zwischen Lieferfähigkeit und Kapitalbindung?
ABC-Analyse: Material nach Verbrauchswert einteilen und Entscheidungen ableiten
ABC-Analyse im Lager: Verbrauchswert berechnen, sortieren, Klassengrenzen selbst wählen und daraus klare Steuerungsregeln je Klasse ableiten.
Das Wichtigste auf einen Blick
- Die ABC-Analyse ordnet Materialarten nach ihrem Verbrauchswert, nicht nach ihrem Bestandswert.
- Die Klassengrenzen wählen Sie selbst; verbreitet, aber nicht zwingend sind Schnitte bei 80 und 95 Prozent.
- Ein niedriger Verbrauchswert sagt nichts über die Ausfallkritik eines Artikels aus.
- Die Nachfragekonstanz prüfen Sie getrennt, zum Beispiel mit einer XYZ-Analyse.
Verbrauchswert berechnen und sortieren
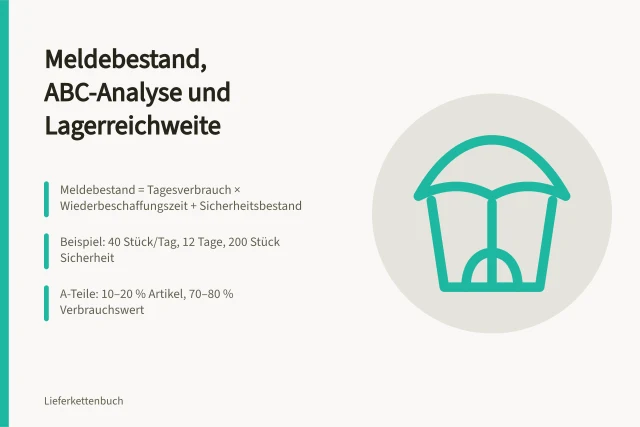
Grundlage ist der Verbrauchswert je Materialart. Nach der klassischen Definition von Hans-Ulrich Küpper ergibt er sich als Produkt aus verbrauchter Menge und Einstandspreis in einer vergangenen oder geplanten Periode (Verbrauchswert als Menge mal Einstandspreis). Einheitlichkeit ist wichtiger als Perfektion: gleicher Zeitraum, gleiche Preisbasis.
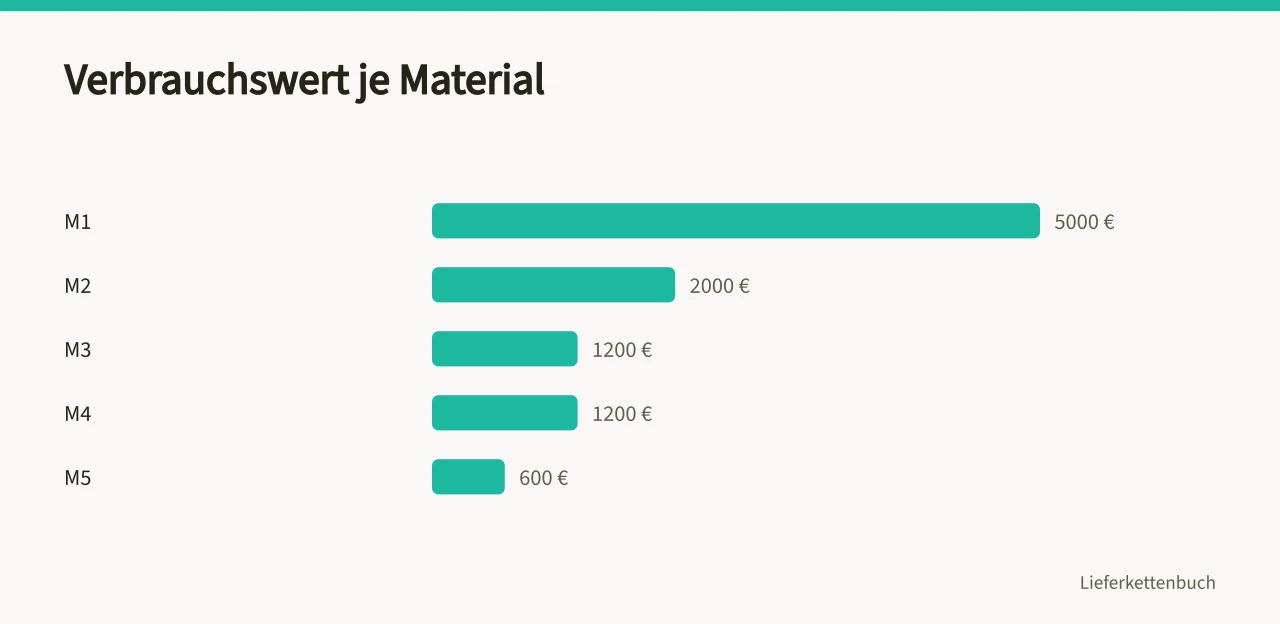
Die folgende Tabelle ist ein reines Rechenbeispiel mit frei gewählten Annahmen, keine Marktbeobachtung.
| Material | Menge | Preis | Verbrauchswert | Kumuliert |
|---|---|---|---|---|
| M1 | 100 | 50 € | 5.000 € | 50,0 % |
| M2 | 200 | 10 € | 2.000 € | 70,0 % |
| M3 | 150 | 8 € | 1.200 € | 82,0 % |
| M4 | 400 | 3 € | 1.200 € | 94,0 % |
| M5 | 300 | 2 € | 600 € | 100,0 % |
Gesamtverbrauchswert 10.000 €. Sortiert nach Wert erreichen die ersten zwei Positionen 70 Prozent, die ersten vier 94 Prozent. Damit lässt sich jede Klasse nachvollziehbar begründen.
Grenzen zwischen Klassen bewusst wählen
Küpper schreibt ausdrücklich, dass Zahl und Abgrenzung der Klassen willkürlich gewählt werden; eine Unterteilung bei 80 und 95 Prozent sei verbreitet, aber nicht notwendig (Klassengrenzen werden willkürlich gewählt). Exakt 80 Prozent treffen im Beispiel keinen Artikel genau. Legen Sie deshalb fest, wie mit Grenzfällen umgegangen wird, etwa M3 als Grenzartikel zwischen B und C oder M4 als Sonderfall wegen hoher Stückzahl bei niedrigem Wert.
Dokumentieren Sie diese Regel schriftlich. Sie ersetzt pauschale Prozentwerte und macht die Einteilung über Perioden hinweg vergleichbar. Eine rein wertbasierte Sicht bleibt aber lückenhaft: Ein Cent-Artikel kann die Linie stoppen.
Steuerungsregeln je Klasse ableiten
Küpper ordnet den Klassen unterschiedlich intensive Aktivitäten zu: A-Material wird sehr genau geplant und laufend überwacht, B-Material mittel, C-Material deutlich grober. Auch das stammt aus einem Fachtext von 1984 und ist eine Planungsheuristik, keine aktuelle Norm. Die damalige Aussage, bei C-Gütern sei keine genaue Lagerbestandsführung nötig, sollten Sie deshalb nicht als heutige Best Practice oder Freigabe lesen.
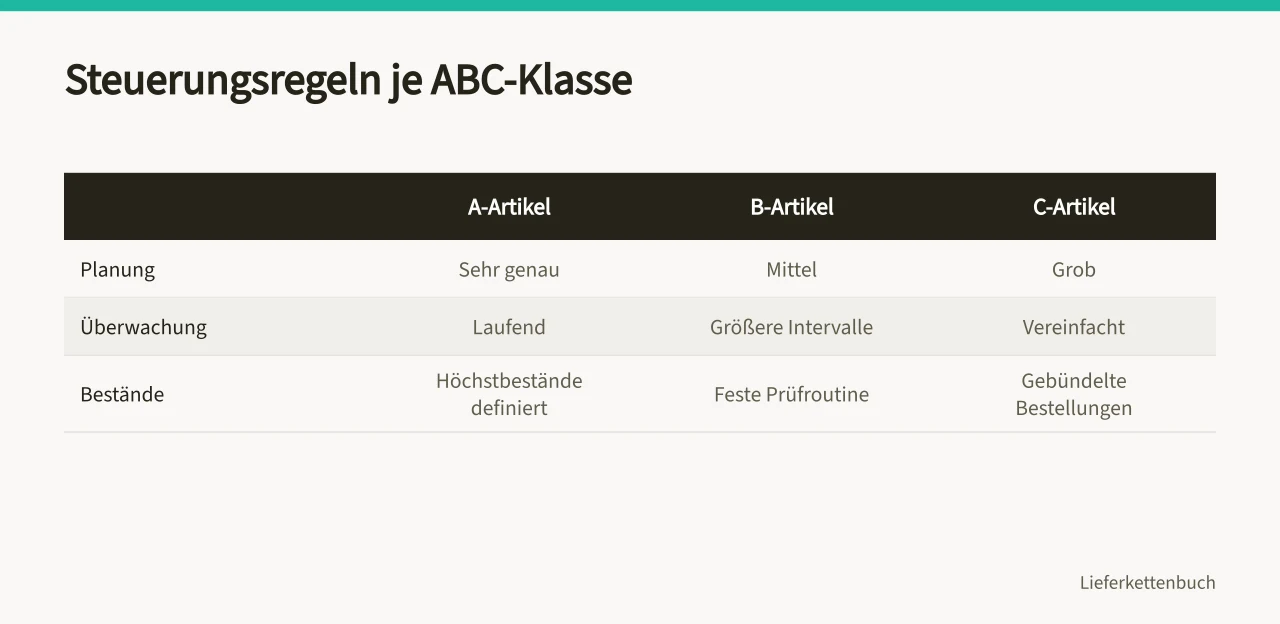
Praktisch sinnvoll:
- A-Artikel
- engmaschige Bedarfsplanung, definierte Höchstbestände, regelmäßige Kontrolle.
- B-Artikel
- feste Prüfroutine mit größeren Intervallen.
- C-Artikel
- vereinfachte Disposition, gebündelte Bestellungen.
- Sammelposten
- viele kleine Positionen zusammenfassen statt einzeln pflegen.
Kritikalität als zweite Achse prüfen
Weil der Verbrauchswert nur die Wertigkeit misst, brauchen Sie ein zweites Kriterium. Die weclapp-Redaktion weist darauf hin, dass die ABC-Analyse keine Aussage über die Nachfragekonstanz trifft und deshalb in der Praxis oft um eine XYZ-Analyse ergänzt wird: X für gleichmäßigen, Y für schwankenden und Z für unregelmäßigen Verbrauch (ABC-Analyse um XYZ-Analyse ergänzen). Diese Ergänzung ist ein dokumentierter Vorschlag aus einem Anbieterblog, keine geprüfte Methode.
Für jeden Artikel notieren: Was kostet ein Ausfall pro Tag? Ist Ersatz sofort beschaffbar? Diese Antworten bestimmen den Sicherheitsbestand, unabhängig von der Klasse. Ein C-Artikel mit langer Lieferzeit kann dringlicher sein als ein A-Artikel mit Zweitlieferant.